Tagesordnungspunkt
– Zweite und dritte Beratung des von der Bundesregierung eingebrachten Entwurfs eines Gesetzes zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge Beschlussempfehlung und Bericht des Ausschusses für Recht und Verbraucherschutz (6. Ausschuss) – Bericht des Haushaltsausschusses (8. Ausschuss) gemäß § 96 der Geschäftsordnung
- Datum
- 17. April 2026
- Sitzung
- 72. Sitzung · 21. Wahlperiode
Redebeiträge14
Die Rednerin argumentiert, dass Überschuldung ein ernstes gesellschaftliches Problem darstellt, da leicht zugängliche Kreditformen Menschen in finanzielle Engpässe treiben. Um dies zu verhindern, wird die Verschärfung der Kreditwürdigkeitsprüfung gefordert, damit Kredite nur bei realistischer Rückzahlungsfähigkeit vergeben werden. Insbesondere werden die Praktiken von Sofortkauf-Modellen kritisch beleuchtet und reguliert. Zudem wird die Stärkung der Schuldnerberatung und die Sicherstellung fairer Rückzahlungsbedingungen bei Dispokrediten befürwortet, weil dies mildere Wege vor Zwangsvollstreckungen priorisiert. Durch den Erhalt der Wartefrist bei Zusatzversicherungen wird zudem eine bewusste Entscheidungsfreiheit für Bürger gewährleistet.
Stefan Möller kritisiert den Gesetzentwurf zur Umsetzung der EU-Verbraucherkreditrichtlinie als handwerklich schlecht und unverständlich, weil Satzungetüme und unklare Begriffe selbst Juristen überforderten. Der AfD-Abgeordnete bemängelt Zielkonflikte bei der automatisierten Bonitätsprüfung, da eingeschränkte Daten die Prognose verschlechterten und Überforderung begünstigten. Zudem sei die Regelung durch Einwilligungen umgehbar und damit wirkungslos. Statt Überschuldung ursächlich durch bessere Finanzbildung zu bekämpfen, setze der Entwurf nur auf Bürokratie. Deshalb lehnt er ihn ab, während er bei der Koalitionsentschließung zum Recht auf Vergessen eine Enthaltung ankündigt.
Susanne Hierl begründet für die CDU/CSU die Umsetzung der EU-Richtlinie über Verbraucherkreditverträge, weil der beliebte Kauf auf Rechnung erhalten bleiben und Verbraucher vor Schuldenfallen geschützt werden sollen. Sie fordert praxistauglichen Verbraucherschutz ohne Bevormundung, damit bewährte Zahlungsarten nicht unnötig reguliert werden und Händler Planungssicherheit gewinnen. Der Beitrag begründet den Bürokratieabbau durch Textform statt Schriftform sowie den Verzicht auf nationale Sonderregeln, damit mittelständische Unternehmen entlastet werden. Zudem fordert die Rednerin das Recht auf Vergessen für Krebsüberlebende, damit sie nicht länger als Risiko gelten. Abschließend bittet sie um Zustimmung zum Gesetzentwurf und zur Entschließung.
Der Beitrag befasst sich mit der Umsetzung der EU-Verbraucherkreditrichtlinie, die fast fünf Monate zu spät kommt und ein Vertragsverletzungsverfahren auslöste. Kritisiert wird, dass Union und SPD Schutzlücken bei Kleinkrediten, Buy-now-pay-later, Debitkarten und Onlinekrediten ohne Unterschrift lassen, wodurch Verschuldung und Betrug begünstigt werden. Der Redner begründet die Ablehnung der Grünen damit, dass feste Referenzzinssätze fehlen und Kreditanbieter nicht vollständig in die Pflicht genommen werden, weshalb ein eigener Entschließungsantrag gefordert wird, um die Schwachstellen des Gesetzentwurfs auszubügeln.
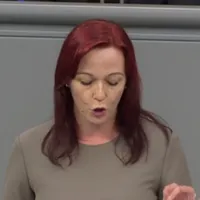 Christin WillnatLinke
Christin Willnat kritisiert die Umsetzung der EU-Verbraucherkreditrichtlinie, weil sie zwar einzelne Verbesserungen bringe, aber die strukturellen Ursachen von Überschuldung nicht angehe. Mehr Informationen und formale Anforderungen schützten Menschen nicht vor einem digitalen Kreditmarkt, der auf schnellen Konsum ausgelegt sei, sodass echte Hürden und Übereilungsschutz fehlten. Zudem bleibe das intransparente Scoring privater Unternehmen wie der Schufa unangetastet, obwohl es über wirtschaftliche Handlungsfähigkeit entscheide. Deshalb fordert die Rednerin Kontrolle und Transparenz bei Scoringsystemen sowie eine ausfinanzierte Schuldnerberatung, damit Betroffene eine Chance hätten, aus ihren Schulden herauszukommen.
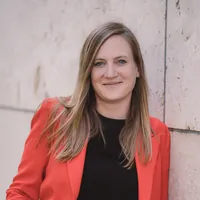 Carmen WeggeSPD
Carmen Wegge begründet das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie damit, dass es Verbraucher konkret schützt, indem Scoring-Regeln verschärft werden und diskriminierende Merkmale wie Wohnort, Geschlecht oder Alter verboten sind. Zudem fordert die SPD-Politikerin einen einklagbaren Anspruch für Krebsüberlebende, damit sie nach überstandener Krankheit nicht länger bei Krediten oder Versicherungen benachteiligt werden. Der Beitrag begründet dies mit der hohen Heilungsrate und verweist auf positive Erfahrungen anderer Länder. So soll die gesellschaftliche Teilhabe gestärkt werden. Die Rede betont, dass Algorithmen Transparenz und Anfechtbarkeit benötigen, um faire Entscheidungen zu ermöglichen.
Kritisiert wird der Gesetzentwurf zur Umsetzung der EU-Richtlinie über Verbraucherkreditverträge, weil die Koalition per Änderungsantrag fachfremde Regelungen zur Förderung klimaneutraler Mobilität als Omnibusgesetz angehängt habe. Dadurch entstehe Intransparenz, und das Vorhaben werde bürokratisch übererfüllt, indem trotz gegenteiliger Zusagen in Koalitionsvertrag und Modernisierungsagenda weiter Gold-Plating betrieben werde. Die Förderung klimaneutraler Mobilität sei zudem unrealistisch, gießkannenartig und händlerunfreundlich, weshalb der Redner den Entwurf in ursprünglicher Fassung und Omnibusfassung ablehnt.
Steineke begründet für die CDU/CSU die Umsetzung der EU-Verbraucherkreditrichtlinie damit, dass Überschuldung besonders bei Jüngeren durch Buy-now-pay-later-Modelle steigt, weshalb Kreditwürdigkeitsprüfungen verschärft und unregulierte Finanzierungshilfen einbezogen werden. Der Beitrag betont den Erhalt des Kaufs auf Rechnung als bewährte Zahlungsart, den Wechsel von Schrift- zur Textform sowie Ausnahmen für Chargekarten, damit keine unnötigen Belastungen entstehen. Kritisiert wird eine missglückte deutsche Übersetzung, die Spielräume verengt habe; insgesamt lobt er das Gesetz als alltagstauglich und wettbewerbsfreundlich.
 Till SteffenGrüne
Till Steffen kritisiert den Gesetzentwurf zur Umsetzung der Verbraucherkreditrichtlinie, weil die Koalition kurzfristig eine Regelung zur E-Auto-Förderung angehängt habe. Diese Ergänzung sei fachfremd, systematisch unsauber und politisch fragwürdig, weshalb der Redner sie als Versuch wertet, den Bundestag zu täuschen. Kritisiert wird, dass die rückwirkende Förderung Mitnahmeeffekte erzeuge und falsche Anreize setze, indem Plug-in-Hybride und Range Extender begünstigt würden, die kaum elektrisch führen. Zudem sei die Förderung sozial unausgewogen, da Besserverdienende Zuschüsse für teure Fahrzeuge erhielten, während Geringverdiener leer ausgingen. Deshalb lehnt der Beitrag den Gesetzentwurf ab.
Der Redner befasst sich mit der Umsetzung der EU-Verbraucherkreditrichtlinie, die er als maßvolle Gesetzgebung einordnet, weil sie den digitalen Raum stärkt, indem vorausgefüllte Kästchen verboten und strengere Kreditwürdigkeitsprüfungen eingeführt werden. Diese Schutzlückenschließungen begrüßt er, warnt jedoch vor wachsender Überregulierung, die aus vielen einzelnen sinnvollen Maßnahmen entstehe. Deshalb fordert er, dass Parlamentarier stärker das Gesamtbild im Blick behalten und Bürokratie abbauen, statt stets neue Schutzlücken zu suchen. Der Beitrag begründet die Zustimmung mit verbessertem Verbraucherschutz und mahnt zugleich zu mehr Augenmaß bei künftigen Regelungen.
Der AfD-Abgeordnete kritisiert in seiner Rede zum Gesetzentwurf zur Umsetzung der EU-Verbraucherkreditrichtlinie die geplante Überregulierung und das fehlende wirtschaftliche Verständnis der Ampelkoalition. Er argumentiert, dass mangelnde Finanzbildung statt immer neuer Schutzmechanismen das eigentliche Problem sei, weil junge Menschen nicht lernten, Kredite richtig einzuschätzen. Die Schriftform werde abgeschafft, obwohl persönliche Beratung Überschuldung verhindern könne. Zudem würden hohe Steuern und Abgaben die Menschen in die Kreditaufnahme treiben, sodass sich Arbeit kaum noch lohne. Deshalb lehnt er das Gesetz ab und fordert mehr Eigenverantwortung durch Bildung.
Der Redner der CDU/CSU begründet die E-Auto-Förderung ab Mai mit mindestens 3000 Euro für rein batterieelektrische Fahrzeuge und 1500 Euro für Plug-ins, rückwirkend ab Januar, weil die Nachfrage bereits gestiegen ist und im März mehr E-Autos als Benziner zugelassen wurden. Er betont, dass der Staat den Markt nicht dauerhaft tragen kann, weshalb Ladeinfrastruktur und bezahlbarer Strom wichtig seien. Zudem fordert er Industriepolitik für Verbrenner und Batterierecycling, damit Arbeitsplätze und bezahlbare Mobilität gesichert bleiben. Der Beitrag verknüpft dies mit dem heutigen Gesetz.
- Adis AhmetovicSPD
In der Debatte zum Verbraucherkreditrecht fordert Adis Ahmetovic, Genesene nach überstandener Krebserkrankung nicht länger pauschal zu benachteiligen, weil sie beim Abschluss von Versicherungen oder Krediten strukturelle Hürden erfahren. Der Beitrag begründet dies mit rund 500.000 Neuerkrankungen jährlich und medizinischem Fortschritt, der längeres Überleben ermöglicht. Deshalb müsse das Recht auf Vergessenwerden gestärkt werden, damit Betroffene wieder als kredit- und versicherungswürdig gelten. Der Redner dankt Ärztinnen, Pflegekräften und Angehörigen und wirbt für mehr Würde, Teilhabe und Gleichberechtigung, indem Stigmatisierung abgebaut wird.
Konrad Körner (CDU/CSU) begründet in seiner Rede die Umsetzung der EU-Richtlinie über Verbraucherkreditverträge mit dem Ziel einer Politik der Mitte, die junge Menschen vor irreführenden Buy-now-pay-later-Modellen schützt, indem sie Spielräume der Richtlinie nutzt und auf deutsches Gold-Plating verzichtet. Deshalb bleibt der Kauf auf Rechnung erhalten, weil 86 Prozent der Deutschen sensible Einkommensangaben bei Kleinbeträgen ablehnen. Kritisiert werden Linke, Grüne und AfD für staatliche Bonitätsprüfung, Förderpolitik und widersprüchliche Anträge. Der Beitrag begründet zudem das Altersvorsorgedepot, damit die junge Generation am Finanzmarkt teilnehmen kann.